Minha Casa Minha Vida 2027: O Que Muda
Minha Casa Minha Vida 2027: o que já está decidido, o orçamento do PLOA, a revisão do FGTS em outubro, as faixas e tetos que seguem valendo e como se planejar.
Regra nova ou regra antiga, a casa precisa caber no teto
Seja qual for a revisão do Minha Casa Minha Vida para 2027, o banco vai pedir projeto, orçamento e cronograma. Veja como a Rocket organiza a obra nas 6 fases, do terreno à entrega das chaves.
Minha Casa Minha Vida 2027: o que já está decidido e o que ainda falta
Toda virada de ano traz a mesma dúvida para quem quer construir ou comprar pelo Minha Casa Minha Vida: as regras vão mudar? Para 2027, a resposta honesta tem duas partes. Uma parte já está definida, porque as faixas de renda e os tetos de imóvel revisados em 2026 continuam valendo até que uma nova portaria os substitua. A outra parte ainda está em aberto, porque o dinheiro do programa para 2027 depende de duas decisões que acontecem justamente agora, no fim de 2026.
A primeira decisão é o Orçamento da União. O Projeto de Lei Orçamentária Anual de 2027, o PLOA, foi enviado ao Congresso em 31 de agosto de 2026 e ainda precisa ser votado. A segunda é o orçamento do FGTS, que é a principal fonte de recursos do programa. O Conselho Curador do fundo marcou para o fim de outubro de 2026 a reunião que vai definir os valores para o triênio 2027 a 2029.
Este guia separa o que é fato do que é expectativa. Você vai ver quais regras entram em 2027 valendo, quanto dinheiro está previsto, como as mudanças aconteceram nos últimos anos, o que observar nos próximos meses e, principalmente, como planejar uma construção sem depender de adivinhar a próxima portaria.
Se você ainda não sabe em qual faixa sua família se encaixa hoje, comece pelo nosso guia das faixas de renda do Minha Casa Minha Vida em 2026. Aqui o foco é outro: o que muda, o que não muda e o que fazer com isso.
As regras que entram valendo em 2027
O ponto de partida de 2027 são as regras revisadas em 2026. O Conselho Curador do FGTS aprovou a revisão em 24 de março de 2026, e a Portaria MCID nº 333 fixou os novos limites de renda bruta familiar mensal para áreas urbanas: Faixa 1 até R$ 3.200, Faixa 2 até R$ 5.000, Faixa 3 até R$ 9.600 e Faixa 4 até R$ 13.000.
Os tetos de imóvel também subiram. Na Faixa 3, o valor máximo passou de R$ 350 mil para R$ 400 mil. Na Faixa 4, de R$ 500 mil para R$ 600 mil. Nas Faixas 1 e 2, o teto continua variando conforme o porte e a região do município, depois do reajuste aprovado pelo Conselho Curador em 11 de novembro de 2025: cidades com mais de 750 mil habitantes passaram de R$ 264 mil para R$ 275 mil, cidades entre 300 mil e 750 mil foram de R$ 250 mil para R$ 270 mil, e cidades entre 100 mil e 300 mil subiram de R$ 230 mil para R$ 245 mil.
Nada disso tem data de validade marcada. Faixas e tetos do programa não vencem em 31 de dezembro. Eles seguem valendo até que o Ministério das Cidades publique uma nova portaria ou que o Conselho Curador aprove uma nova resolução. Por isso, quem simula hoje um financiamento que vai ser contratado no começo de 2027 deve usar as regras atuais como referência, e não um número imaginado.
Vale lembrar o tamanho do reajuste de 2026, porque ele mostra o tipo de mudança que costuma acontecer. Antes da revisão, os limites eram R$ 2.850, R$ 4.700, R$ 8.600 e R$ 12.000. Ou seja, as faixas subiram entre cerca de 6 e 12 por cento. Segundo o governo, a atualização colocou cerca de 31,3 mil famílias na Faixa 3 e 8,2 mil na Faixa 4, e ao menos 87,5 mil famílias passaram a ter acesso a taxas menores.
Como o programa mudou de 2023 a 2026
Para prever o que pode vir em 2027, ajuda olhar o caminho até aqui. O Minha Casa Minha Vida atual foi recriado pela Lei 14.620, de julho de 2023. A lei define a estrutura do programa, os objetivos, quem pode participar e o que fica fora da conta da renda. Já os números do dia a dia, como limites de faixa, tetos de imóvel, juros e subsídios, são definidos por portarias do Ministério das Cidades e por resoluções do Conselho Curador do FGTS.
Essa divisão é o detalhe mais importante para quem planeja. Mudar a lei exige votação no Congresso e leva tempo. Mudar uma faixa ou um teto exige só uma decisão administrativa, e isso tem acontecido com frequência. Em 2025 foi criada a Faixa 4, voltada para a classe média, que começou com renda até R$ 12 mil e imóvel até R$ 500 mil. Em novembro de 2025 vieram os novos tetos das Faixas 1 e 2. Em 2026, as quatro faixas de renda subiram e os tetos das Faixas 3 e 4 também.
O padrão é de ajustes anuais ou quase anuais, quase sempre para cima, acompanhando a inflação da construção e a renda das famílias. Não existe garantia de que isso se repita em 2027, mas é o histórico recente. O que não aconteceu em nenhum momento desde 2023 foi uma mudança brusca que pegasse contratos já assinados: quem contrata leva as condições do dia da assinatura.
O volume também cresceu. Em 2025, as contratações chegaram a 669.065 unidades, um recorde para o programa. Para 2027, o ministro das Cidades, Jader Filho, declarou que a projeção é contratar cerca de 1 milhão de unidades, apoiado na capacidade financeira do FGTS. É uma projeção de governo, não uma meta em lei, mas indica a intenção de manter o ritmo.
O dinheiro do MCMV em 2027: o que diz o PLOA
O orçamento federal de 2027 traz o Minha Casa Minha Vida em duas linhas diferentes, e é fácil confundir as duas. A primeira é a de investimento. Dentro do Novo PAC, o PLOA 2027 reserva R$ 8,25 bilhões para o programa. Esse dinheiro sai do Orçamento da União e banca principalmente o atendimento da Faixa 1 com recursos públicos, aquele em que a família é selecionada pela prefeitura e não passa por financiamento comum no banco.
A segunda linha é a de crédito subsidiado. O projeto lista R$ 40,3 bilhões para o Minha Casa Minha Vida dentro de um conjunto de cerca de R$ 97,9 bilhões destinados a programas de crédito em seis fundos públicos. O governo estima que o custo total desse benefício ao longo da vida dos contratos fique em R$ 8,1 bilhões, a valor presente. Na prática, é o volume de financiamento com condições especiais que o governo pretende apoiar.
Dois cuidados ao ler esses números. Primeiro, o PLOA é um projeto. O Congresso pode mudar valores durante a tramitação, e a lei orçamentária costuma ser aprovada só no fim do ano, às vezes já em janeiro. Segundo, o orçamento da União não é a principal fonte do programa. A maior parte do dinheiro que financia casas nas Faixas 1, 2 e 3 vem do FGTS, e esse orçamento é decidido em outro lugar.
Para o comprador, a leitura útil é esta: os valores previstos para 2027 não indicam corte no programa. Se houver mudança relevante, ela tende a aparecer nos subsídios e nas regras de faixa, e não no fechamento do programa.
O orçamento do FGTS e a reunião de outubro de 2026
O FGTS é quem paga a maior parte da conta. Para 2026, o Conselho Curador aprovou R$ 144,5 bilhões para habitação, com R$ 125 bilhões voltados para a habitação popular. Em novembro de 2025, o mesmo conselho aprovou uma previsão plurianual que mantinha R$ 144,5 bilhões para habitação em 2027 e R$ 139,5 bilhões em 2028 e 2029.
Essa previsão, porém, vai ser revista. Na reunião de 10 de setembro de 2026, o conselho aumentou o orçamento de descontos do programa em 2026 de R$ 12,5 bilhões para R$ 13 bilhões, um reforço de R$ 500 milhões para famílias com renda até R$ 5 mil, nas Faixas 1 e 2. Na mesma reunião, ficou marcada para o fim de outubro a plenária que vai definir os valores do programa para o triênio 2027 a 2029.
É essa reunião que mais importa para quem pretende contratar em 2027. Ela vai dizer quanto dinheiro de subsídio estará disponível, e o subsídio é o que reduz o valor financiado nas faixas mais baixas. Quando o orçamento de descontos aperta perto do fim do ano, algumas operações ficam esperando o orçamento seguinte. Foi por isso que o governo pediu o reforço de setembro: para não faltar recurso no fechamento de 2026.
Assim que o conselho publicar a decisão, os valores de 2027 deixam de ser expectativa. Até lá, qualquer número exato sobre subsídio de 2027 que você encontrar circulando é estimativa.
O que pode mudar em 2027 e o que observar
Sem portaria publicada, ninguém sabe exatamente o que vai mudar. Dá para saber, porém, onde as mudanças costumam acontecer, e é isso que vale acompanhar. São quatro pontos.
Limites de renda das faixas. Foram corrigidos em 2026 e podem ser corrigidos de novo. Se a renda das famílias subir com o reajuste de salários em 2027 e as faixas ficarem paradas, parte das famílias sobe de faixa sem ter ficado mais rica, e perde subsídio ou paga juros maiores. É o efeito mais silencioso de um ano sem reajuste.
Tetos de imóvel. O custo da construção sobe todo ano. Quando o teto não acompanha, fica mais difícil fazer a casa caber no programa, principalmente nas Faixas 1 e 2, onde o teto depende do porte da cidade. Na Região dos Lagos, onde boa parte dos municípios está no grupo entre 100 mil e 300 mil habitantes, o teto atual de R$ 245 mil precisa cobrir terreno e obra juntos.
Subsídios e juros. O valor do desconto e as taxas por faixa são definidos pelo Conselho Curador e dependem do orçamento do FGTS. São os primeiros números a mudar quando o dinheiro aperta ou sobra. Em 2026, os juros divulgados iam de cerca de 4 por cento ao ano na Faixa 1 até a casa de 10 por cento na Faixa 4.
Regras operacionais dos bancos. Mesmo sem mudança no programa, os bancos ajustam exigências de análise, avaliação e documentação. Elas não aparecem no Diário Oficial, mas mudam a sua experiência na agência. A fonte mais segura é sempre a simulação feita no próprio banco, na data em que você vai contratar.
O efeito do reajuste de renda: quando a família sobe de faixa sem perceber
Este é o ponto que mais pega gente de surpresa na virada do ano. A faixa é definida pela renda bruta familiar comprovada no dia da análise. Se a sua renda sobe em janeiro com um reajuste de salário, e as faixas não sobem junto, você pode mudar de faixa entre a primeira simulação e a assinatura do contrato.
Um exemplo com os limites atuais. Uma família com renda de R$ 4.900 está na Faixa 2, com direito a subsídio e juros menores. Se essa renda passar para R$ 5.100 em 2027, ela entra na Faixa 3, sem subsídio direto e com juros maiores. A parcela máxima permitida quase não muda, porque o banco limita a prestação a cerca de 30 por cento da renda, mas o desconto que reduzia o valor financiado pode sumir.
Não existe manobra legítima para escapar disso. Declarar menos renda do que se ganha é arriscado e reduz a parcela aprovada. O que existe é planejamento. Se a sua renda está perto do limite de uma faixa, faça a simulação nas duas situações e decida o tamanho da casa considerando o cenário menos favorável. Quem trabalha por conta própria precisa ainda organizar a comprovação de renda com antecedência, como mostramos no guia de documentos para financiar a construção.
O caminho inverso também acontece. Se 2027 trouxer nova correção das faixas, famílias que hoje estão no começo da Faixa 3 podem voltar para a Faixa 2. Por isso vale refazer a simulação sempre que sair uma portaria nova, mesmo que você já tenha simulado antes.
Construir pelo Minha Casa Minha Vida em 2027: o que não muda
Para quem quer construir em terreno próprio ou comprar terreno com construção, a maior parte do caminho não depende da portaria. A Lei 14.620 prevê a construção da unidade e a aquisição financiada de material, e os bancos operam linhas específicas para isso. O que o banco pede é o mesmo de sempre: projeto aprovado na prefeitura, alvará, responsável técnico com ART ou RRT, memorial descritivo, orçamento e cronograma físico-financeiro.
Também não muda a forma como o dinheiro é liberado. Em construção, o banco não paga tudo de uma vez. Ele libera por etapas, depois de cada vistoria que confere se a obra andou conforme o cronograma. Uma obra que atrasa ou que gasta mais do que o previsto numa etapa trava a liberação seguinte. É aqui que o planejamento da obra pesa tanto quanto a faixa de renda.
Por isso a preparação técnica pode começar agora, mesmo antes de 2027. Escolher o terreno, fazer o projeto, aprovar na prefeitura e fechar o orçamento são etapas que levam meses e que valem com qualquer regra de faixa. Quem chega ao banco com tudo isso pronto contrata mais rápido quando o dinheiro de 2027 estiver liberado. As 6 fases da construção com tijolo ecológico mostram a ordem em que essas etapas acontecem na prática.
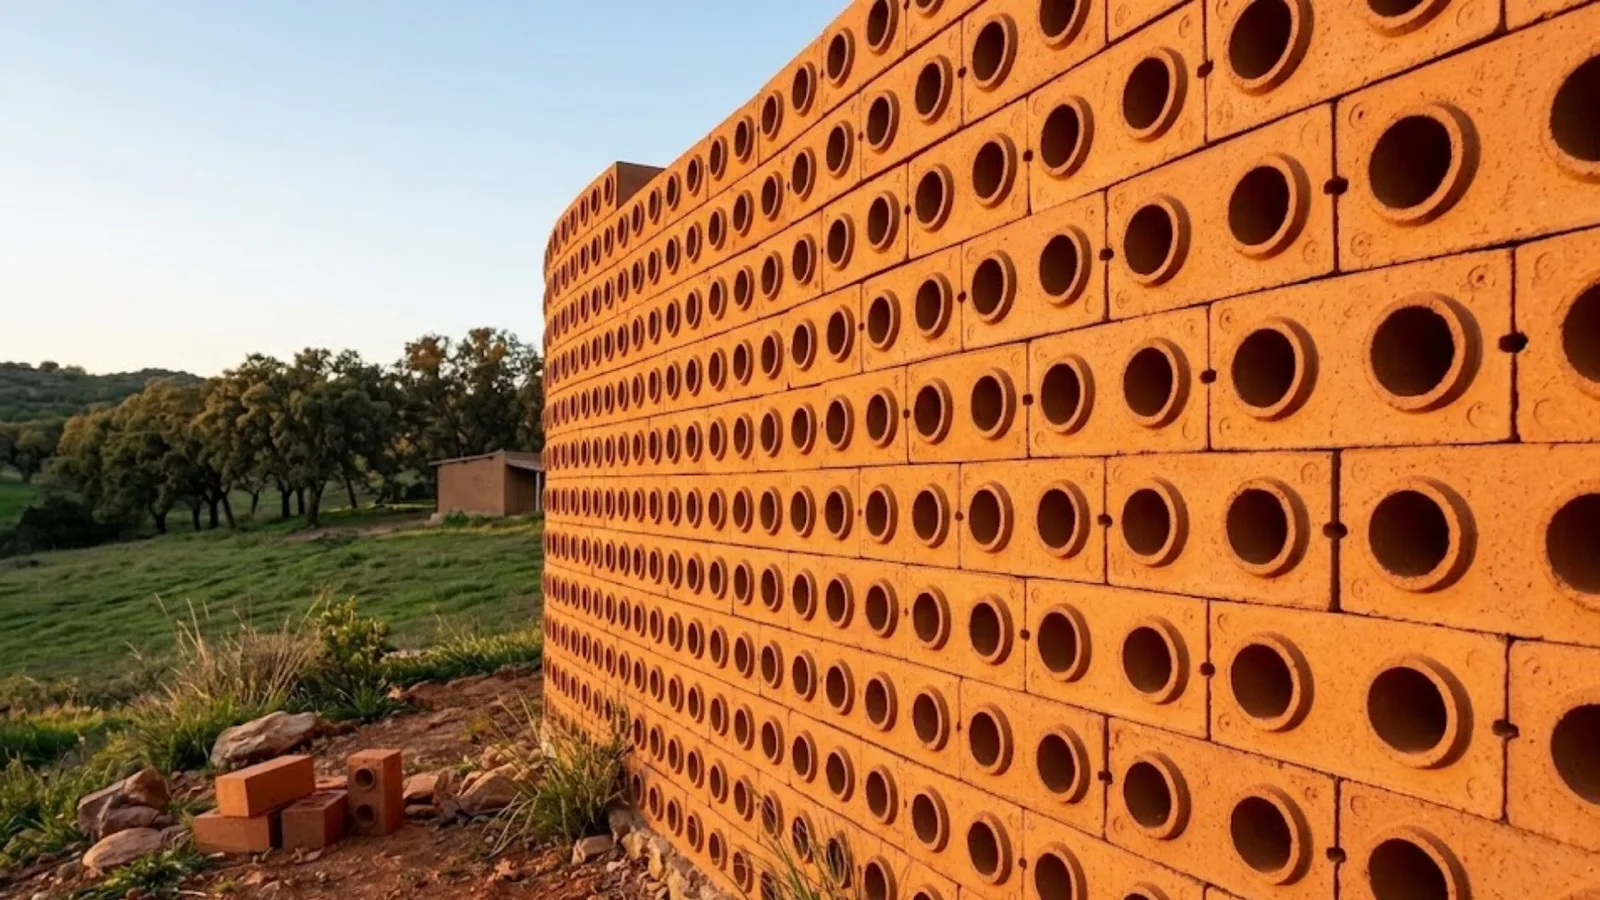
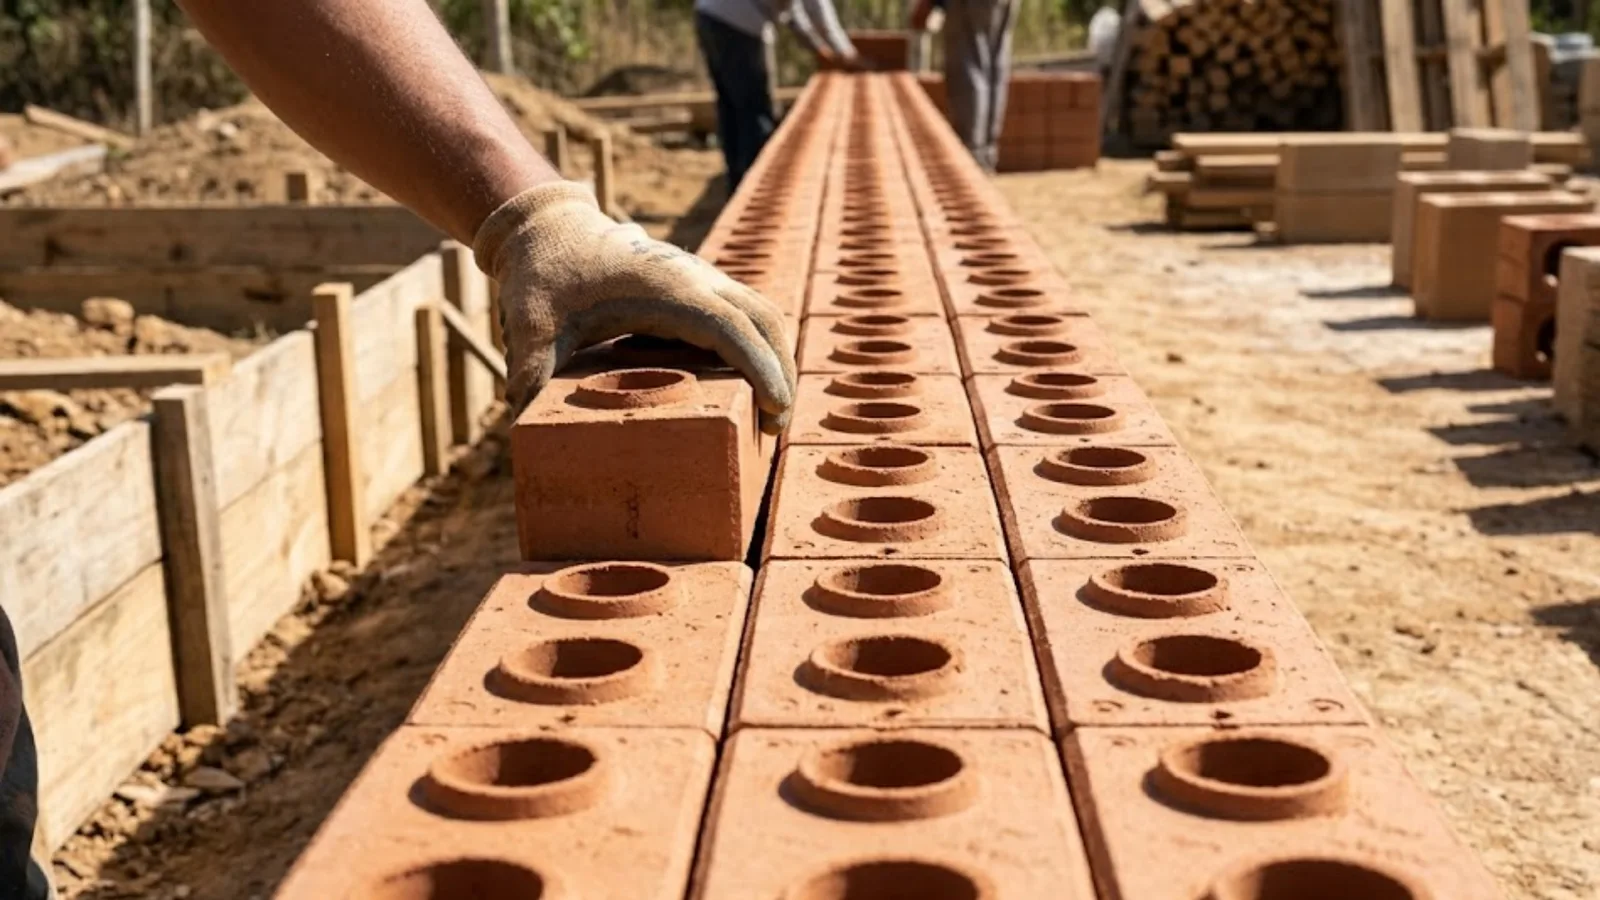
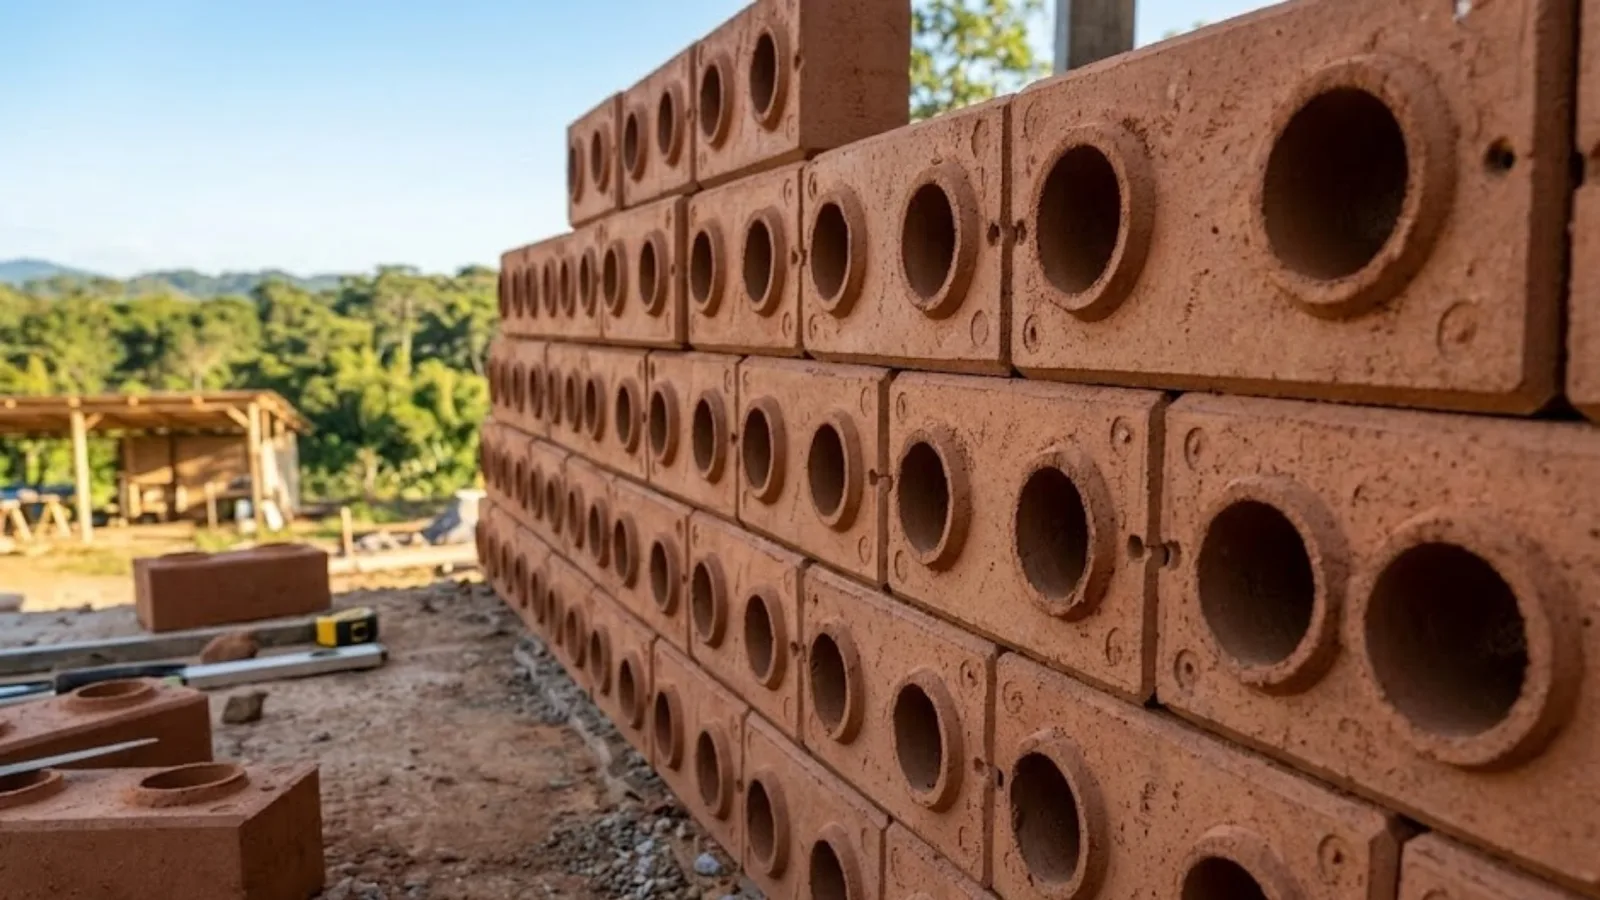
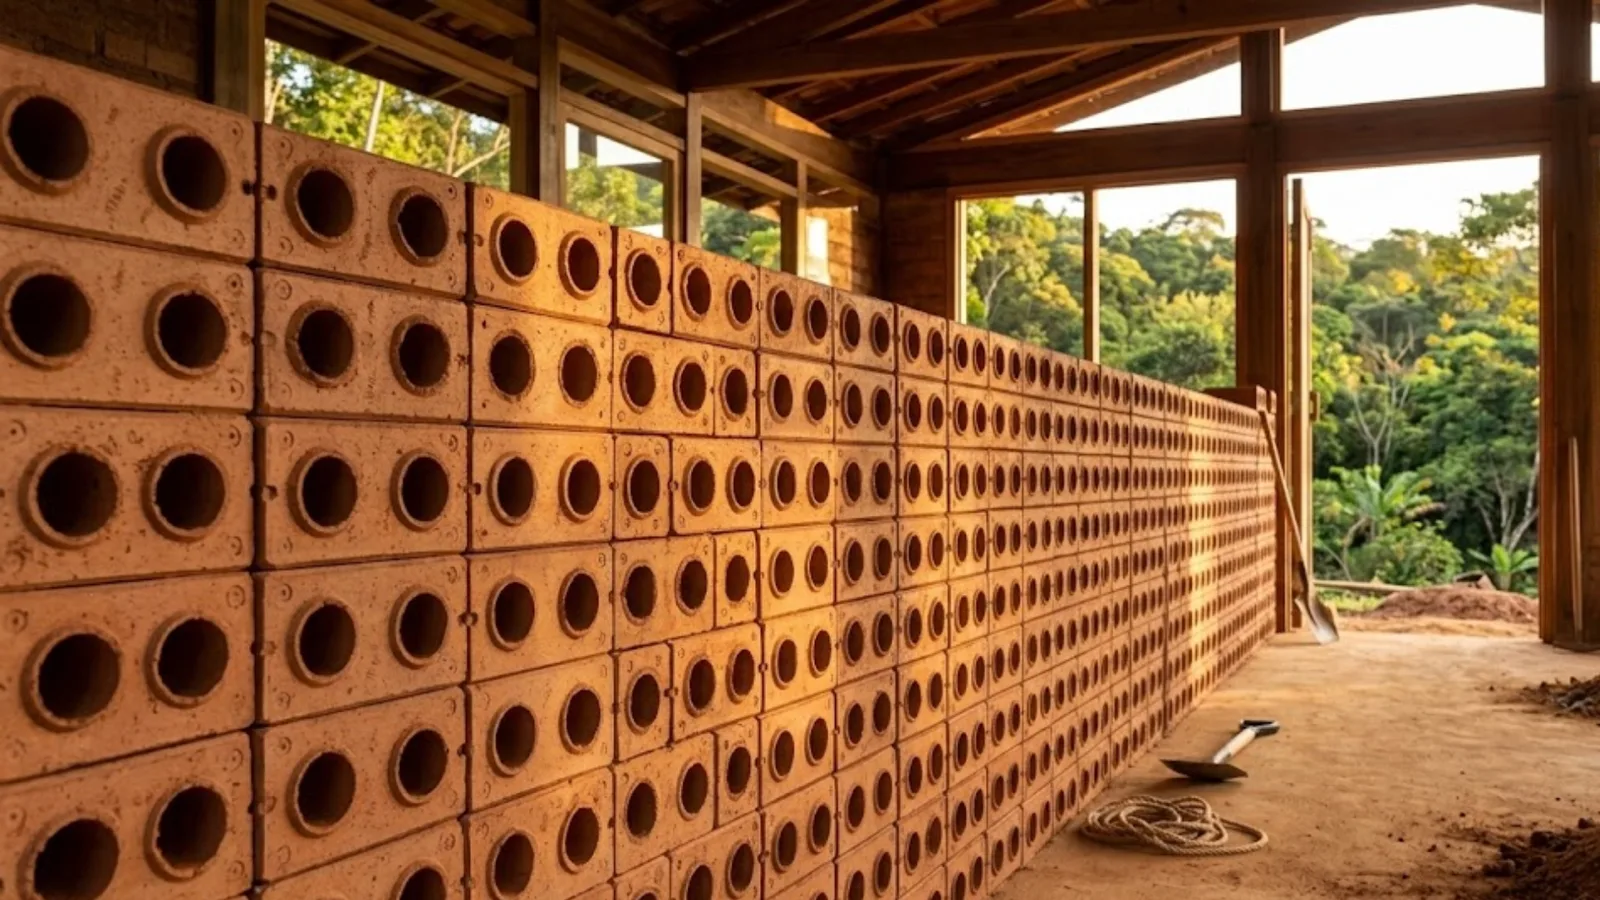
O sistema construtivo também conta. Uma casa de tijolo ecológico encaixado usa menos argamassa, dispensa boa parte do reboco nas paredes aparentes e passa as instalações pelos furos do bloco, sem quebrar parede. Menos material e menos retrabalho deixam o custo mais previsível, e custo previsível é o que faz a casa caber no teto da faixa e o cronograma bater com as vistorias do banco.
Teto da faixa e custo da obra na Região dos Lagos
Na prática, a conta que decide se a casa sai pelo programa é simples: valor de avaliação do terreno mais orçamento da obra precisa caber no teto da sua faixa, na sua cidade. Se o teto subir em 2027, sobra mais espaço. Se ficar parado, o espaço encolhe na mesma medida em que o custo da construção sobe.
Para as Faixas 1 e 2 em municípios entre 100 mil e 300 mil habitantes, o teto hoje é de R$ 245 mil. Um terreno avaliado em R$ 70 mil deixa R$ 175 mil para a casa. Para as Faixas 3 e 4, o teto nacional de R$ 400 mil e R$ 600 mil quase sempre comporta uma casa completa com terreno na região, e o limite passa a ser a parcela que a renda suporta.
O valor exato do teto da sua cidade deve ser confirmado na simulação, porque o enquadramento depende do porte e da região do município. Quem planeja construir em Araruama ou Cabo Frio encontra nas páginas de cada cidade como a Rocket atende a região, com fábrica própria e equipe de obra.
Se a conta não fecha, existem três ajustes legítimos: reduzir a metragem, trocar o padrão de acabamento ou mudar a composição de renda. Os modelos de casa em tijolo ecológico ajudam a comparar metragens e plantas antes de pedir o orçamento definitivo.
Checklist para quem pretende contratar em 2027
Primeiro, simule hoje com as regras atuais. É a melhor referência que existe enquanto não sai portaria nova. Anote a faixa, o teto, os juros e a parcela máxima.
Segundo, acompanhe a decisão do Conselho Curador do FGTS sobre o triênio 2027 a 2029, prevista para o fim de outubro de 2026, e a votação do Orçamento de 2027 no Congresso. Se sair portaria nova com faixas ou tetos diferentes, refaça a simulação no mesmo dia.
Terceiro, se a sua renda está perto do limite de uma faixa, planeje a casa pelo cenário menos favorável. Uma casa um pouco menor que cabe nas duas faixas é mais segura que uma casa que só cabe se tudo der certo.
Quarto, adiante o que não depende da regra: terreno com matrícula em dia, projeto, aprovação na prefeitura e orçamento detalhado. Essas etapas levam meses e valem para qualquer cenário.
Quinto, peça um orçamento real da obra. Sem ele, a simulação no banco é só um palpite. Você pode pedir o orçamento da sua casa em tijolo ecológico pelo site ou falar com a equipe da Rocket no telefone (22) 99245-5334. Os detalhes de como as linhas da Caixa funcionam para esse tipo de casa estão na página de financiamento Caixa para casa de tijolo ecológico.
Perguntas frequentes
Pronto pra construir? Veja as 6 fases do nosso atendimento
Da calculadora à entrega das chaves. Veja como a Rocket conduz tudo, do orçamento ao acabamento, em 6 fases bem definidas.
Ou siga por outro caminho
Três opções pra continuar, escolha o que faz mais sentido pra você agora.
Outros artigos
Minha Casa Minha Vida 2026: Faixas de Renda
Minha Casa Minha Vida 2026: as 4 faixas de renda da Portaria MCID 333, juros, subsídio e teto do imóvel por faixa, o que conta como renda e quem fica fora.
Documentos para Financiar sua Construção: Lista Completa
Documentos para financiar a construção: o que separar seu, do terreno e da obra, quanto tempo cada certidão vale e a ordem certa para não travar a análise.
Financiamento de Casa para Autônomo e MEI: Como Conseguir
Financiar a construção sendo autônomo ou MEI em 2026: quais documentos comprovam renda, como o banco lê faturamento e extrato e o que fazer antes de pedir.