Financiamento de Terreno e Construção: Como Funciona 2026
Como financiar o lote e a obra no mesmo contrato da Caixa em 2026: cota de 80%, juros de obra, medições, prazos e a conta real para quem ainda não tem terreno.
Terreno e obra no mesmo contrato só funcionam com projeto pronto
No financiamento de terreno e construção o banco analisa o lote, o projeto, o orçamento e o cronograma juntos, antes de liberar o primeiro real. Veja como a Rocket organiza projeto, orçamento e execução nas 6 fases da obra para a medição andar sem travar.

A resposta curta: dá para financiar o lote e a casa juntos, e é assim que a maioria sai do zero
A dúvida mais comum de quem quer construir e ainda não tem terreno é sempre a mesma: preciso juntar dinheiro para comprar o lote à vista e só depois pensar em financiar a obra? Não precisa. Existe uma modalidade de crédito imobiliário feita exatamente para esse caso, em que o banco financia a compra do terreno e a construção da casa no mesmo contrato, com uma única análise de crédito, uma única garantia e um único prazo de pagamento.
Na Caixa ela se chama Aquisição de Terreno e Construção. Outros bancos têm produtos parecidos com nomes diferentes, mas a lógica é a mesma: o banco avalia o terreno e o projeto como se fossem um imóvel só, calcula quanto aquela casa vai valer pronta e financia uma parte desse valor. O dinheiro do terreno vai para o vendedor logo depois da assinatura e do registro. O dinheiro da obra sai em parcelas, conforme a casa sobe.
O que quase ninguém explica é que esse produto é mais exigente que o financiamento de uma casa pronta. Ele pede projeto aprovado, orçamento detalhado, cronograma físico-financeiro e um responsável técnico antes de o contrato sair. Quem chega ao banco só com o anúncio do lote e a ideia da casa na cabeça volta para casa sem crédito. Este texto mostra o que o banco olha, quanto custa de verdade em 2026 e em que ordem as coisas precisam acontecer.
Se você já tem o terreno quitado, a modalidade é outra, a construção em terreno próprio, e o caminho é mais curto. As regras gerais do financiamento Caixa para casa de tijolo ecológico, incluindo as faixas do programa habitacional, estão no guia de financiamento Caixa para tijolo ecológico. Aqui o foco é o caso de quem começa sem lote.
Como funciona o financiamento de terreno e construção em 2026
O ponto de partida é entender que o banco não financia o preço que você combinou com o vendedor nem o orçamento que o construtor passou. Ele financia um percentual do menor entre dois números: o valor de compra e venda somado ao custo da obra, e o valor de avaliação do imóvel pronto feito pelo engenheiro do banco. Se o laudo sair abaixo do que você esperava, o crédito cai junto e a diferença vira entrada.
Em 2026 a cota máxima da Caixa no SBPE, a linha que usa recursos da poupança, voltou a ser de até 80 por cento do valor na tabela SAC e de até 70 por cento na tabela Price. A volta dos 80 por cento foi anunciada pelo presidente da Caixa, Carlos Vieira, em 10 de outubro de 2025, no mesmo pacote que elevou o teto do Sistema Financeiro da Habitação para R$ 2,25 milhões. Na prática, quem vai construir precisa ter pelo menos 20 por cento do valor total do projeto, entre terreno e obra, em recursos próprios ou FGTS.
O prazo de pagamento chega a 420 meses, ou seja, 35 anos. A taxa de balcão da Caixa no SBPE começa em 11,19 por cento ao ano mais TR, e o levantamento de agosto de 2026 feito pela Larya com as tabelas dos bancos colocava a Caixa como a menor taxa do SFH, à frente de BRB (11,36), Itaú (11,60), Santander (11,69), Bradesco (11,70) e Banco do Brasil (12,00). Relacionamento com o banco, portabilidade de salário e débito automático costumam reduzir alguns décimos. Taxa é negociável; cota e prazo não.
A regra de renda é a mesma do financiamento de imóvel pronto: a prestação não pode passar de 30 por cento da renda bruta familiar. É essa conta, e não o preço da casa, que costuma definir o tamanho do projeto que cabe no seu bolso. Mais à frente tem uma simulação com números para você ver o tamanho da renda necessária.
As duas fases do contrato: fase de obra e fase de amortização
Aqui mora a maior diferença em relação ao financiamento de casa pronta, e é a parte que mais assusta quem não foi avisado. O contrato de terreno e construção tem duas fases. Na primeira, a fase de obra, você ainda não começou a pagar a dívida propriamente dita. Paga encargos mensais sobre o dinheiro que o banco já liberou, os chamados juros de obra, mais seguros e taxa de administração.
Isso quer dizer que a parcela da fase de obra começa pequena e cresce mês a mês. No primeiro mês, o banco já pagou o terreno ao vendedor, então os juros incidem sobre a parte financiada do lote. A cada medição aprovada, uma nova parcela da obra é liberada e passa a entrar na base de cálculo. Quando a casa está quase pronta, você está pagando juros sobre quase todo o valor financiado, mesmo sem ainda amortizar nada.
Na segunda fase, a de amortização, começa o financiamento como as pessoas conhecem: parcela com juros mais amortização do saldo devedor, durante o prazo contratado. Na tabela SAC a amortização é fixa e os juros caem com o tempo, então a primeira parcela é a maior de todas e elas vão diminuindo.
O efeito prático é que, durante a obra, muita gente paga aluguel e juros de obra ao mesmo tempo. Esse período de sobreposição precisa estar no seu planejamento antes de assinar. Quanto mais curta a obra, menos meses de juros de obra e aluguel juntos. É por isso que o cronograma não é um detalhe burocrático: ele é uma variável financeira. O ritmo típico de uma obra em alvenaria ecológica, etapa por etapa, está no cronograma de obra mês a mês.
Prazo de obra, medições e como o dinheiro da construção é liberado
O banco não entrega o dinheiro da obra de uma vez. Antes do contrato você apresenta o cronograma físico-financeiro, uma tabela que divide a obra em etapas e diz quanto de cada serviço será executado em cada mês. Na Caixa esse pacote técnico é a PCI, a Proposta de Construção Individual. A cada mês, um engenheiro credenciado pelo banco visita a obra, mede o que foi executado e libera o valor correspondente.
Nos contratos com recursos do FGTS, o prazo de obra permitido vai de 2 a 24 meses a partir da assinatura, e pode ser prorrogado excepcionalmente até 36 meses, com repactuação do cronograma e justificativa do atraso. Prorrogação não é automática: cada mês a mais é um mês a mais de juros de obra e, muitas vezes, de aluguel.
O detalhe que trava muita obra é que a medição paga o que foi feito, não o que foi comprado. Se o construtor comprou todo o material do telhado mas ainda não montou a estrutura, a vistoria não reconhece aquela etapa. Quem não tem capital de giro para adiantar a etapa seguinte fica esperando a medição para comprar o material, e a obra anda no ritmo do banco em vez do ritmo da equipe. Por isso, quem constrói com financiamento precisa de uma reserva própria para adiantar pelo menos uma etapa.
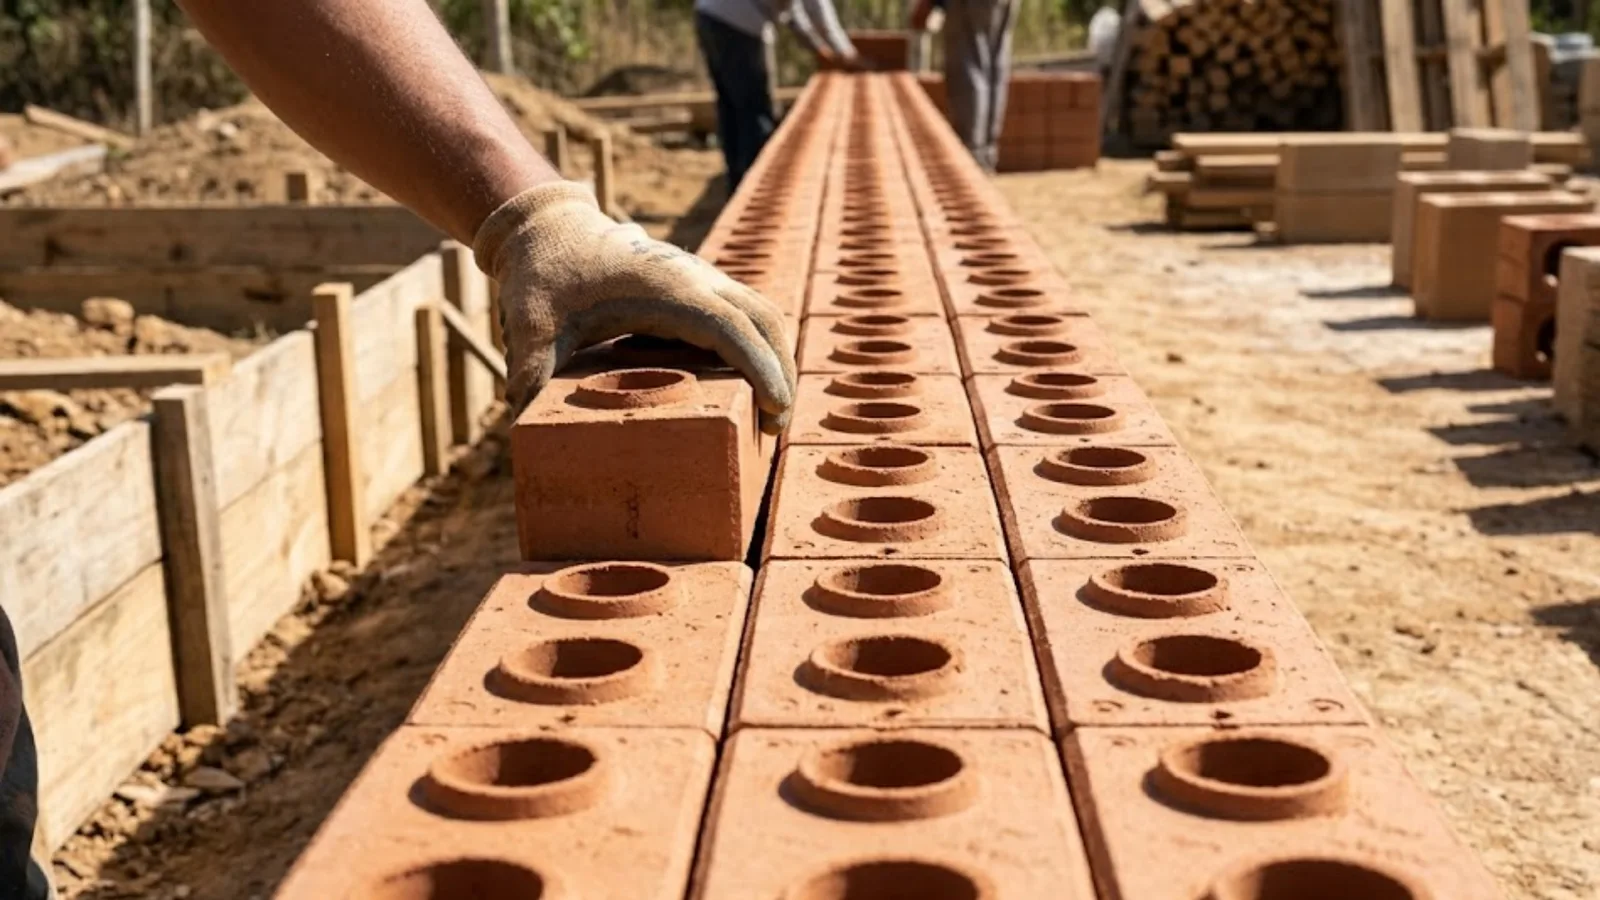
Obra com cronograma realista, etapas bem definidas e execução rápida mede melhor. Sistemas construtivos com menos etapas úmidas e menos retrabalho ajudam, porque a parede sobe com as instalações já passando pelos furos do bloco e o acabamento pode começar mais cedo. É uma das razões práticas para considerar a construção com tijolo ecológico em obra financiada: menos meses de juros de obra pagos sobre o saldo liberado.

O terreno certo para financiar: o que o banco exige do lote
O erro mais caro nesta modalidade é escolher o lote pelo preço e só depois descobrir que o banco não aceita aquele terreno como garantia. O terreno vai ser alienado ao banco junto com a casa, então ele precisa estar juridicamente limpo antes de qualquer outra coisa. Antes de dar sinal ao vendedor, confira pelo menos estes pontos:
Matrícula individual no Cartório de Registro de Imóveis, em nome do vendedor, sem penhora, hipoteca ou indisponibilidade. Lote que é fração ideal de uma gleba maior, sem desmembramento registrado, não serve. Loteamento aprovado pela prefeitura e registrado, com infraestrutura básica. Lote em loteamento irregular ou clandestino não passa na análise jurídica, por mais bonito que seja o anúncio.
Testada para rua oficial, com acesso a água e energia. Terreno que depende de servidão de passagem ou que não tem rede na rua gera exigência extra ou é recusado. Parâmetros urbanísticos compatíveis com a casa que você quer: taxa de ocupação, recuos, gabarito. Isso se confere na certidão de uso do solo ou na consulta prévia da prefeitura e define o tamanho máximo da construção.
Certidões negativas do vendedor. O banco pede a documentação pessoal e fiscal de quem está vendendo, e vendedor com ação trabalhista, execução fiscal ou problema de inventário atrasa ou derruba a operação. Terreno de herança sem partilha concluída é o campeão de dor de cabeça.
Na Região dos Lagos isso tem peso especial. Parte dos lotes de Araruama, Saquarema e São Pedro da Aldeia vem de loteamentos antigos com registro incompleto, e condomínios de lotes mais novos às vezes ainda estão com a matrícula mãe sem desmembramento. Quem está procurando terreno em Araruama ou em Cabo Frio deve puxar a certidão de matrícula atualizada antes de visitar o lote pela segunda vez.
Projeto, orçamento e responsável técnico: o pacote que o banco analisa
No financiamento de casa pronta, o banco avalia um imóvel que existe. No de terreno e construção, ele avalia um imóvel que ainda está no papel, e por isso o papel precisa ser bom. O pacote técnico exigido costuma reunir projeto arquitetônico aprovado pela prefeitura com alvará de construção, memorial descritivo, orçamento discriminado por etapa, cronograma físico-financeiro e a ART ou RRT do engenheiro ou arquiteto responsável pela obra.
O orçamento não pode ser um valor por metro quadrado jogado numa folha. O engenheiro do banco confere se os quantitativos batem com o projeto e se os preços estão compatíveis com o mercado local. Orçamento abaixo da realidade parece bom para a aprovação, mas vira problema na obra: a medição libera o que foi orçado, e a diferença sai do seu bolso no meio do caminho.
O alvará é outro gargalo de tempo. Em muitos municípios do interior do estado do Rio a aprovação de projeto leva de 30 a 90 dias, e o banco não assina o contrato sem ele. Quem ainda não tem projeto deve começar por aí, em paralelo à negociação do terreno. A Rocket faz o projeto arquitetônico e complementar já pensando no sistema de alvenaria modular e nos documentos que o banco vai pedir, para o pacote técnico sair coerente de primeira.
Para ter uma primeira noção do custo da obra antes de fechar projeto, a calculadora de obra do site dá uma faixa por metragem e padrão de acabamento. Com o projeto pronto, o orçamento detalhado é o documento que entra na análise do banco.
Simulação: quanto custa financiar terreno e construção de uma casa de R$ 400 mil
Números ajudam mais que adjetivos, então aqui vai uma simulação simplificada. Imagine um terreno de R$ 120 mil e uma obra orçada em R$ 280 mil, com avaliação final do imóvel pronto em R$ 400 mil. Com cota de 80 por cento no SBPE, tabela SAC, o banco financia até R$ 320 mil. A entrada, de R$ 80 mil, pode combinar recursos próprios e FGTS, se você se enquadrar nas regras de uso do fundo.
Fase de obra. No primeiro mês, os juros de obra incidem sobre a parte financiada do terreno. Se a obra dura 10 meses e as medições liberam o dinheiro de forma mais ou menos linear, o saldo liberado sobe de cerca de R$ 96 mil no início, proporcional à parte do lote, até os R$ 320 mil no fim. Com taxa de 11,19 por cento ao ano, que equivale a cerca de 0,89 por cento ao mês, os juros de obra saem de aproximadamente R$ 850 no primeiro mês para perto de R$ 2.800 no último, antes de seguros e taxas. Somados, os dez meses de fase de obra ficam na casa de R$ 18 mil só de juros.
Fase de amortização. Com R$ 320 mil em 420 meses na SAC, a amortização mensal é de cerca de R$ 762 e os juros do primeiro mês ficam em torno de R$ 2.840. A primeira parcela, sem seguros e taxa de administração, fica perto de R$ 3.600, e cai um pouco a cada mês. Com a regra dos 30 por cento, a renda bruta familiar necessária gira em torno de R$ 12 mil. Os seguros obrigatórios, de morte e invalidez e de danos físicos ao imóvel, entram por cima e variam com a idade de quem assina.
Esses números são uma ordem de grandeza para planejar, não uma proposta. A taxa efetiva, o custo dos seguros e o valor de avaliação mudam de caso para caso. Mas a conta mostra duas coisas que valem para qualquer projeto: a fase de obra tem um custo que não aparece na simulação de parcela do site do banco, e cada mês de obra a menos é dinheiro que fica com você.
Minha Casa Minha Vida também financia terreno e construção
Para famílias com renda dentro do programa habitacional, a modalidade de aquisição de terreno e construção também existe com recursos do FGTS, com juros bem menores que os do SBPE. As faixas vigentes desde 22 de abril de 2026 vão até R$ 13 mil de renda familiar bruta mensal, com teto de imóvel de R$ 600 mil na Faixa 4 e juros próximos de 10 por cento ao ano nessa faixa. Nas faixas de renda mais baixa os juros começam em 4 por cento ao ano e há subsídio para a entrada.
O limite de valor do imóvel é o ponto de atenção. Na conta do programa, o valor do terreno somado ao da obra precisa caber no teto da faixa. Quem compra um lote caro numa área valorizada pode estourar o limite e ser empurrado para o SBPE, com juros maiores. Às vezes, um lote um pouco mais afastado e mais barato é o que mantém a família no programa, e a diferença de juros ao longo de 35 anos é muito maior que a diferença de preço do terreno.
O programa também tem regras próprias sobre FGTS e sobre não ter outro imóvel no mesmo município. O detalhamento das faixas, subsídios e da simulação de uma casa de 100 metros quadrados está no guia completo de financiamento de casa de tijolo ecológico em 2026.
Passo a passo: a ordem certa para sair do zero sem ter o lote
A ordem das etapas faz diferença, porque várias delas dependem da anterior e algumas têm prazo curto. Esta é a sequência que evita retrabalho e sinal perdido:
1. Pré-aprovação de crédito. Antes de escolher terreno, descubra quanto o banco aprova para a sua renda. Sem esse número você não sabe o tamanho do lote nem da casa que cabem no seu orçamento. A pré-análise é gratuita e sai em poucos dias.
2. Escolha do terreno com documentação conferida. Com o teto de crédito em mãos, procure o lote e puxe a matrícula, as certidões do vendedor e a consulta de uso do solo antes de assinar qualquer compromisso. Se for dar sinal, coloque no contrato uma cláusula condicionando a compra à aprovação do financiamento.
3. Projeto e alvará. Com o terreno definido, o projeto é desenvolvido para aquele lote, com os recuos e a taxa de ocupação dele, e segue para aprovação na prefeitura. Este costuma ser o trecho mais longo do processo.
4. Orçamento, cronograma e ART. O construtor e o responsável técnico montam o pacote que vai para a análise de engenharia do banco. Orçamento honesto aqui evita buraco no meio da obra.
5. Avaliação e contrato. O engenheiro do banco avalia o terreno e o projeto, a análise jurídica confere a documentação e o contrato é assinado e registrado no cartório. Nessa etapa entram ITBI e custos de registro, que não são financiados e precisam estar na sua reserva.
6. Obra com medições mensais. A obra começa, as vistorias liberam o dinheiro por etapa e, na conclusão, a casa é averbada na matrícula com o habite-se. Só então começa a fase de amortização.
Custos que não entram no financiamento e precisam estar na sua reserva
O financiamento cobre parte do terreno e da obra. Uma lista de despesas fica de fora e pega muita gente de surpresa, porque aparece justamente quando a entrada já foi paga.
ITBI. O imposto de transmissão do terreno é municipal e a alíquota varia de cidade para cidade, geralmente entre 2 e 3 por cento do valor da transação ou do valor venal de referência, o que for maior. Consulte a lei do seu município antes de fechar a conta. Registro e emolumentos de cartório, tanto do contrato de financiamento quanto, no fim, da averbação da construção.
Tarifa de avaliação e vistorias do banco, cobradas na análise e a cada medição. Taxas de aprovação de projeto e alvará na prefeitura. Ligações definitivas de água e energia. Seguro de obra, se o construtor não incluir. E a reserva de capital de giro para adiantar ao menos uma etapa da obra, que citamos lá atrás.
Uma regra prática é separar, além da entrada, algo entre 5 e 8 por cento do valor total do projeto para esses custos. Quem entra no financiamento com a entrada exata e nenhuma reserva é quem mais sofre com atraso de medição e obra parada.
Quando financiar terreno e construção juntos vale a pena, e quando não vale
Vale a pena quando você não tem o valor do lote à vista, tem renda comprovada compatível e quer sair do aluguel para uma casa feita do seu jeito, e não do jeito da construtora. Também vale quando o preço de uma casa pronta equivalente na região é bem maior que a soma de terreno e obra, o que é comum em cidades litorâneas onde o estoque de casas novas é pequeno.
Vale menos quando o terreno escolhido tem documentação problemática, quando a renda está no limite e não sobra reserva para a fase de obra, ou quando você ainda não sabe exatamente que casa quer. Mudança de projeto no meio da obra financiada exige repactuação com o banco e costuma atrasar medições.
Existe ainda uma alternativa para quem tem prazo longo e não quer pagar juros: o consórcio imobiliário, que pode ser usado para comprar terreno e construir, mas depende de contemplação por sorteio ou lance. É uma lógica diferente, com prós e contras próprios, e merece um texto só para ele.
Se você está na Região dos Lagos ou no Grande Rio e quer entender se o seu terreno e a sua renda fecham a conta, fale com a Rocket pelo WhatsApp (22) 99245-5334. A equipe olha a documentação do lote, o tamanho da casa que cabe no seu crédito e o cronograma que faz a obra medir sem travar.
Perguntas frequentes
Pronto pra construir? Veja as 6 fases do nosso atendimento
Da calculadora à entrega das chaves. Veja como a Rocket conduz tudo, do orçamento ao acabamento, em 6 fases bem definidas.
Ou siga por outro caminho
Três opções pra continuar, escolha o que faz mais sentido pra você agora.
Outros artigos

Casa Autossustentável: O Que Precisa para Sair da Rede
Energia, água, esgoto e aquecimento: a lista real do que uma casa autossustentável precisa em 2026, com o custo de cada camada e o que mudou no fio B.

Casa de Tijolo Ecológico Valoriza na Revenda?
O laudo de avaliação não tem campo para o material da parede. Veja o que realmente pesa no preço de revenda da casa de tijolo ecológico e o que derruba.

Casa de Alto Padrão em Tijolo Ecológico Aparente
O que separa o tijolo aparente de alto padrão do que parece obra inacabada: lote único, paginação de parede, junta fina, vergas resolvidas e luz rasante.