Financiamento BB 2026 para Casa de Tijolo Ecológico: Guia
Financiamento do Banco do Brasil para construir casa de tijolo ecológico em 2026: taxa, prazo de 420 meses, cota, FGTS, documentos e quando o BB vale a pena.
O banco libera por etapa. A obra precisa andar por etapa.
Seja no Banco do Brasil ou em outro banco, o dinheiro sai conforme a obra avança. Veja como a Rocket organiza a construção nas 6 fases, do terreno à entrega das chaves, para cada medição sair sem atraso.
Financiamento BB para casa de tijolo ecológico: o que você precisa saber antes de ir à agência
Quem decide construir com tijolo ecológico costuma ouvir primeiro o nome da Caixa, porque ela concentra a maior parte do crédito habitacional do país. Mas o Banco do Brasil também financia construção para pessoa física, tanto em terreno próprio quanto na compra do terreno junto com a obra. Para muita gente, principalmente quem já recebe salário pelo BB ou é servidor público, ele é a primeira porta que vale a pena bater.
A dúvida que mais chega até nós é direta: o Banco do Brasil financia casa de tijolo ecológico? A resposta curta é sim, desde que a obra seja regular. O banco não financia o tijolo, financia a casa. O que ele analisa é se você tem renda para pagar, se o terreno está com a documentação em ordem, se existe projeto aprovado na prefeitura com responsável técnico e se o orçamento e o cronograma da obra fazem sentido. O sistema construtivo entra como mais um item da análise técnica, e o tijolo de solo-cimento tem normas ABNT próprias, como a NBR 8491 e a NBR 10834, que dão base para o engenheiro avaliador.
Neste guia você vai ver como funciona o crédito de construção do BB em 2026, quanto custa em taxa e parcela, o que o banco pede de documento, como a liberação por etapas conversa com a obra em tijolo ecológico e em quais situações o BB compensa mais que a Caixa ou outros bancos. Todos os números têm fonte e data. Onde o dado não é público, a gente diz isso com todas as letras, em vez de chutar.
Como funciona o crédito de construção do Banco do Brasil
O financiamento de construção do BB segue a mesma lógica do crédito de construção dos outros grandes bancos. Você não recebe o dinheiro todo no dia da assinatura. O contrato é registrado em cartório, o terreno vira a garantia (alienação fiduciária) e o valor da obra é liberado em parcelas, conforme a construção avança e é vistoriada.
Existem dois caminhos principais. No primeiro, você já tem o terreno quitado e escriturado no seu nome, e financia só a construção. No segundo, você compra o terreno e financia terreno e construção no mesmo contrato: o banco paga o vendedor do lote e reserva o saldo para a obra, que sai por etapas. Em qualquer um dos dois casos, a lógica de liberação é a mesma: obra executada, vistoria feita, dinheiro liberado.
Guias de mercado sobre o produto do BB citam financiamentos de construção entre R$ 20 mil e R$ 5 milhões, prazo de até 420 meses (35 anos) e cota de até 80% do valor. Esses números aparecem em publicações de terceiros, não numa tabela oficial aberta do banco, então trate como referência e confirme no simulador do BB ou com o gerente da sua agência antes de fechar o planejamento.
Dentro do Sistema Financeiro da Habitação (SFH), que é onde cai a grande maioria das casas de família, o próprio blog educativo do Banco do Brasil explica as regras gerais: imóvel de até R$ 2,25 milhões, uso residencial e custo efetivo limitado a 12% ao ano. Acima disso, o financiamento vai para a Carteira Hipotecária, com taxa livre. Para uma casa de tijolo ecológico na Região dos Lagos, o SFH cobre praticamente todos os casos.
Taxa de juros do BB em 2026 comparada com outros bancos
Taxa de financiamento imobiliário muda com frequência e depende do seu relacionamento com o banco, então qualquer número publicado é uma fotografia. A fotografia mais recente que encontramos é o levantamento de agosto de 2026 da Larya com as taxas médias das tabelas dos bancos no SFH: Caixa 11,19% ao ano, BRB 11,36%, Itaú 11,60%, Santander 11,69%, Bradesco 11,70% e Banco do Brasil 12,00%, sempre mais a TR.
Ou seja, na média de balcão o BB não é o mais barato. A diferença aparece no relacionamento. O próprio levantamento destaca que o BB oferece condições melhores para correntistas, e guias de taxa do banco apontam que quem recebe salário pelo BB tende a conseguir redução na taxa. Para servidor público com salário no banco, essa redução pode inverter a comparação. Por isso a regra de ouro é simples: simule com o seu CPF, não com a média da internet.
Também vale comparar o número certo. A taxa nominal é só uma parte do custo. O que importa é o Custo Efetivo Total (CET), que soma juros, seguros obrigatórios, tarifas de avaliação e administração. Dois bancos com taxa parecida podem ter CET bem diferente por causa do seguro. Peça sempre a simulação com o CET escrito e compare CET com CET.
Quanto fica a parcela: simulação com números reais
Para dar uma ideia concreta, simulamos um financiamento de R$ 300 mil no sistema SAC, que é o mais usado em crédito imobiliário. Os valores abaixo consideram só amortização e juros, sem TR, sem seguros e sem tarifas, então a parcela real fica um pouco acima.
Com taxa de 12,00% ao ano (a média do BB no levantamento de agosto de 2026) e prazo de 420 meses, a primeira parcela fica em torno de R$ 3.561 e a última em torno de R$ 721. O total de juros pago ao longo do contrato fica perto de R$ 599 mil. Com 11,19% ao ano (a média da Caixa no mesmo levantamento) e o mesmo prazo, a primeira parcela cai para cerca de R$ 3.378 e o total de juros para cerca de R$ 561 mil.
A diferença entre as duas taxas, nessa simulação, é de uns R$ 183 na primeira parcela e de quase R$ 39 mil em juros ao longo de 35 anos. É dinheiro, mas não é a única variável. Se o relacionamento com o BB derrubar a sua taxa para perto da Caixa, essa diferença some. E se o prazo cair de 420 para 360 meses, a primeira parcela a 12% sobe para perto de R$ 3.680, mas o total de juros cai para cerca de R$ 514 mil.
A parcela também precisa caber na sua renda. A regra geral do SFH, citada pelo próprio BB, é que a prestação comprometa até 30% da renda bruta. Para uma primeira parcela de R$ 3.561, isso significa renda familiar comprovada de cerca de R$ 11.900. Se a renda não chega lá, o caminho é aumentar a entrada, reduzir o valor financiado ou incluir um segundo participante na renda.
Um ponto que pesa a favor do tijolo ecológico aqui: o valor financiado depende do orçamento da obra. Um sistema que economiza em reboco, em parte da estrutura de concreto e em desperdício de material reduz o orçamento total e, com ele, o valor que você precisa pegar no banco. No fim deste guia mostramos como chegar a esse número antes de ir ao banco.
Quem pode financiar pelo BB: renda, idade e FGTS
As exigências básicas do BB para o crédito imobiliário são as mesmas do mercado. A primeira é a análise de crédito: o banco olha renda comprovada, histórico de pagamento, restrições no CPF e outras dívidas. A segunda é a idade: a soma da idade do proponente mais velho com o prazo do contrato não pode passar de 80 anos e 6 meses. Quem tem 50 anos, por exemplo, consegue no máximo cerca de 30 anos e 6 meses de prazo.
A terceira são os seguros obrigatórios do crédito habitacional, que entram em toda parcela: o MIP, que cobre morte e invalidez permanente, e o DFI, que cobre danos físicos ao imóvel. O valor do MIP sobe com a idade, por isso dois financiamentos com a mesma taxa podem ter parcelas diferentes para pessoas de idades diferentes.
O FGTS pode entrar na operação, o que ajuda muito quem tem saldo parado. As regras gerais são: ter pelo menos 3 anos de trabalho sob o regime do FGTS, somando períodos diferentes; não ter outro financiamento ativo no SFH; e não ter outro imóvel residencial no município onde mora ou trabalha. O imóvel precisa ser residencial e para moradia própria. O FGTS pode ser usado na entrada, para amortizar o saldo ou para quitar, e em alguns casos para pagar parte das parcelas.
Documentos que o Banco do Brasil pede para financiar a construção
A lista completa varia de agência para agência, mas o núcleo é sempre o mesmo e se divide em três blocos. Do seu lado: RG, CPF, comprovante de estado civil, comprovante de residência, comprovantes de renda (holerites, declaração de Imposto de Renda, extratos para quem é autônomo) e extrato do FGTS se for usar o saldo.
Do terreno: matrícula atualizada no Registro de Imóveis, certidões negativas de ônus e de ações, IPTU sem débito e, se você ainda vai comprar o lote, os documentos do vendedor. Terreno com posse sem escritura, herança não inventariada ou divisão informal trava o processo antes de começar.
Da obra: projeto arquitetônico aprovado na prefeitura e alvará de construção, ART ou RRT do responsável técnico, memorial descritivo, orçamento discriminado e cronograma físico-financeiro. É nesse último bloco que muita obra de tijolo ecológico perde tempo, porque o orçamento chega genérico e o banco devolve pedindo detalhamento. Nosso guia de documentos para financiar a construção explica cada item e os erros que mais fazem o processo voltar.
Se você ainda não tem projeto, comece por ele. A Rocket faz o projeto arquitetônico e os complementares já pensados para a modulação do tijolo ecológico, o que evita retrabalho na hora da análise. Veja como funciona nosso serviço de projetos para casa em tijolo ecológico.
Liberação por etapas: como o dinheiro do BB acompanha a obra de tijolo ecológico
O ponto mais importante de qualquer crédito de construção, e o que mais gera dor de cabeça, é a liberação por etapas. O banco libera o dinheiro conforme a obra avança, depois que um engenheiro avaliador vistoria o que foi feito e confere com o cronograma aprovado. Se a obra atrasa, a liberação atrasa. Se a obra executa algo diferente do projeto, a liberação pode ser suspensa até a correção.
Na prática, isso significa que você precisa ter fôlego para começar cada etapa antes do dinheiro dela cair. É por isso que o cronograma físico-financeiro precisa ser realista. Um cronograma otimista demais, que promete a parede inteira em duas semanas, cria uma sequência de vistorias reprovadas e parcelas liberadas fora de hora.
O tijolo ecológico ajuda nesse ponto de dois jeitos. Primeiro, a alvenaria modular sobe mais rápido e com menos variação, então o cronograma fica mais previsível. Segundo, as instalações elétricas e hidráulicas passam pelos furos do próprio tijolo, o que reduz quebra de parede e retrabalho entre uma etapa e outra. Menos retrabalho significa medições mais limpas.
Na Rocket, a obra é organizada nas mesmas 6 fases que usamos em todo projeto, do terreno à entrega das chaves. Cada fase tem entregas definidas, e isso facilita casar o cronograma do banco com o que acontece no canteiro. Você pode ver a sequência completa em como construir com tijolo ecológico em 6 fases.
Um cuidado extra: confirme com o gerente como funciona a fase de obra no seu contrato. Em crédito de construção é comum pagar, durante a obra, encargos calculados sobre o valor já liberado, e a amortização começar depois. Saber disso antes evita surpresa no orçamento da família enquanto você ainda paga aluguel.
Banco do Brasil ou Caixa: quando cada um faz mais sentido
Não existe banco certo para todo mundo. Existe o banco certo para o seu perfil. Pela média de taxa de agosto de 2026, a Caixa sai na frente, e ela também é o principal agente do Minha Casa Minha Vida e das linhas com recursos do FGTS. Para famílias com renda dentro das faixas do programa, a Caixa costuma ser o primeiro lugar a simular. Explicamos esse caminho em detalhe na página de financiamento Caixa para casa de tijolo ecológico.
O BB tende a fazer mais sentido em três situações. A primeira é quando você já é correntista e recebe salário pelo banco, porque o relacionamento costuma derrubar a taxa e simplificar a análise de renda. A segunda é para servidores públicos e funcionários de empresas cuja folha de pagamento é processada pelo BB, que podem pedir a taxa de relacionamento na simulação. A terceira é quando a renda da família fica acima das faixas do Minha Casa Minha Vida e a disputa passa a ser entre linhas SBPE de vários bancos.
O Banco do Brasil também atua como agente financeiro do Minha Casa Minha Vida, que em 2026 passou a ter quatro faixas de renda, com teto de R$ 13 mil na Faixa 4, conforme as regras da Portaria MCID nº 333/2026. Se você se encaixa no programa, pergunte na agência se a modalidade de construção em terreno próprio está disponível ali, porque a oferta pode variar de unidade para unidade. Os limites de cada faixa estão no nosso guia das faixas de renda do Minha Casa Minha Vida 2026.
A recomendação prática é simular em pelo menos dois bancos com o mesmo valor, o mesmo prazo e o mesmo sistema de amortização, e comparar o CET. Uma diferença de meio ponto na taxa, num contrato de 35 anos, vale dezenas de milhares de reais.
Erros que travam o financiamento de casa de tijolo ecológico no BB
O primeiro erro é começar pelo banco e não pelo projeto. Sem projeto aprovado, alvará e orçamento detalhado, a análise técnica não anda, e o crédito aprovado na parte de renda fica parado esperando a parte da obra.
O segundo é o orçamento que não bate com o projeto. Se o memorial descreve uma coisa e a planilha cobra outra, o engenheiro avaliador devolve. No tijolo ecológico isso acontece quando o orçamento é feito como se fosse alvenaria convencional, com reboco, chapisco e quantidades de concreto que a obra não vai usar, ou ao contrário, quando esquece itens que a obra vai precisar.
O terceiro é o terreno irregular. Lote sem matrícula individual, área diferente da escritura, construção existente não averbada ou pendência de inventário são problemas que o banco não resolve por você. Vale levantar a situação do terreno antes até de fazer o projeto. Se o lote ainda vai ser comprado, faça a análise documental antes de assinar o compromisso de compra.
O quarto é construir fora do que foi aprovado. Mudou a posição de uma parede, aumentou um cômodo, trocou a cobertura? Se isso não passou pelo responsável técnico e pelo banco, a vistoria pode travar a próxima liberação. Mudanças são possíveis, mas precisam ser formalizadas antes de executadas.
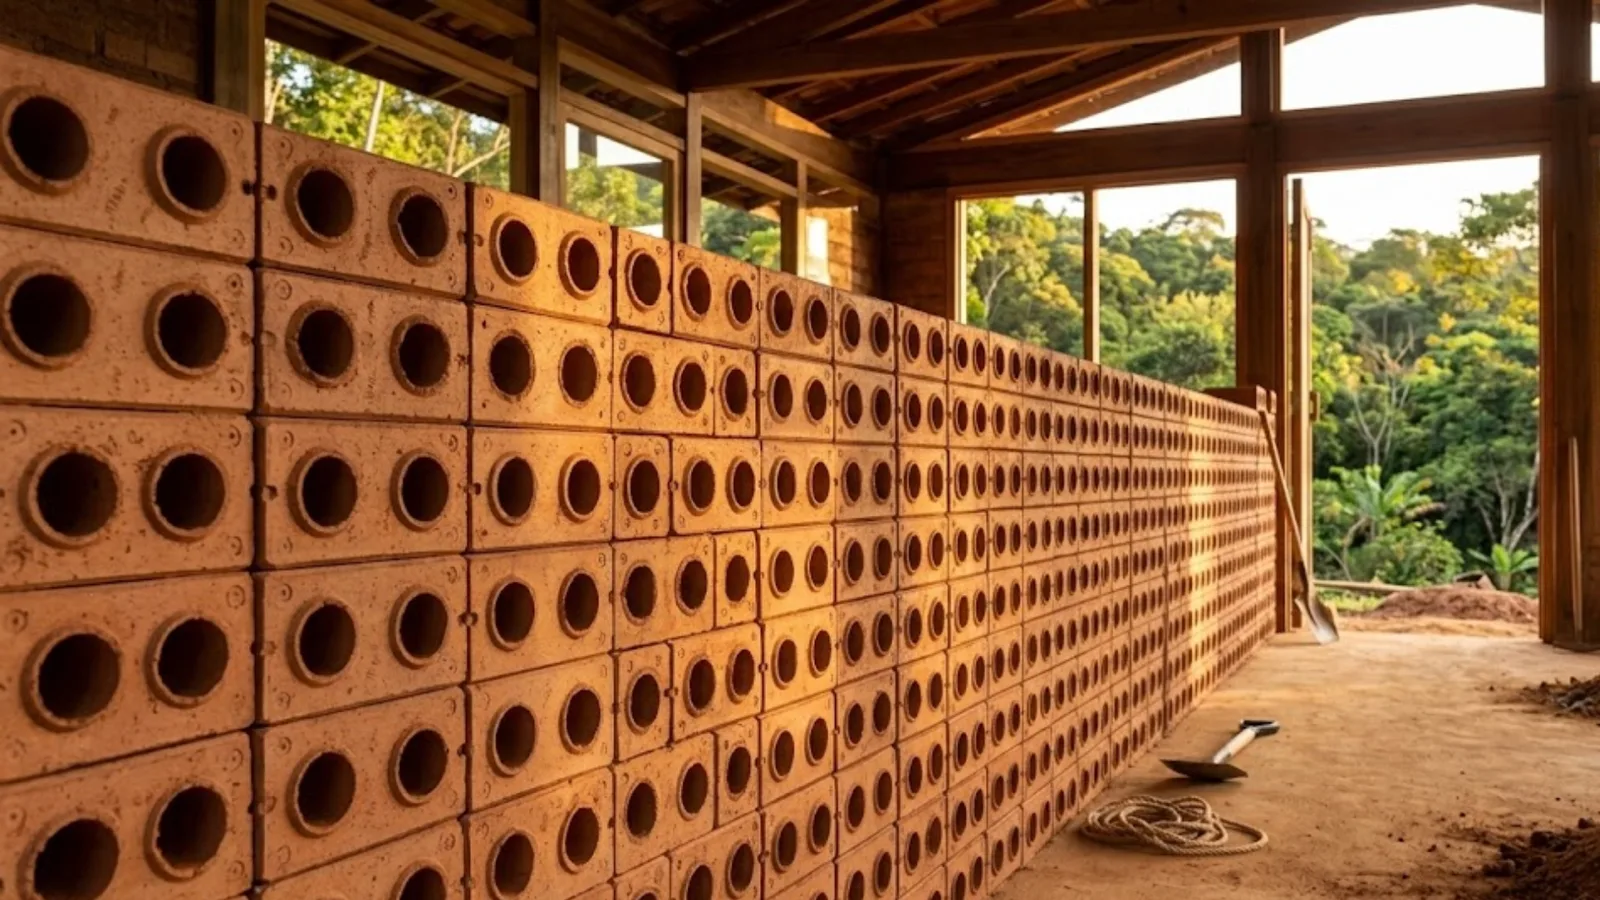
Passo a passo para financiar sua casa de tijolo ecológico pelo Banco do Brasil
Passo 1: regularize o terreno. Matrícula atualizada, certidões e IPTU em dia. Se ainda vai comprar, faça a análise documental do lote antes de assinar qualquer compromisso.
Passo 2: faça a simulação no BB e em pelo menos mais um banco, com o mesmo valor e prazo. Anote o CET, a primeira parcela com seguros e a renda mínima exigida.
Passo 3: contrate o projeto arquitetônico e os complementares, com ART ou RRT, e aprove na prefeitura. Na Região dos Lagos, os prazos de aprovação variam bastante entre municípios, então comece cedo. Atendemos famílias em toda a região, de Araruama a Cabo Frio e cidades vizinhas.
Passo 4: monte o orçamento discriminado e o cronograma físico-financeiro com base no projeto aprovado. Esses dois documentos são os que o engenheiro do banco vai usar em todas as vistorias.
Passo 5: entregue a documentação pessoal, do terreno e da obra, passe pela avaliação técnica e pela análise de crédito, assine o contrato e registre em cartório. Reserve dinheiro para o ITBI e para o registro, que costumam somar alguns por cento do valor e não entram no financiamento.
Passo 6: execute a obra seguindo o cronograma, com uma medição por etapa. Quanto mais previsível a obra, mais tranquilas são as liberações.
Monte seu projeto com a Rocket e leve ao banco pronto
A parte que mais pesa na aprovação de um crédito de construção não é a escolha do banco. É chegar com projeto, orçamento e cronograma consistentes, que o engenheiro avaliador consiga conferir sem devolver. A Rocket Eco Homes trabalha com isso todos os dias: projeto pensado para a modulação do tijolo ecológico, orçamento detalhado por etapa e obra organizada em 6 fases.
Se você quer saber quanto a sua casa vai custar antes de simular no BB, comece pelos nossos modelos de casa em tijolo ecológico e peça um orçamento da sua casa. Com o número em mãos, a simulação no banco deixa de ser um chute.
Fale com a gente pelo WhatsApp (22) 99245-5334. Tire as dúvidas sobre projeto, orçamento e etapas da obra, e saia da conversa sabendo exatamente o que levar para a agência.
Perguntas frequentes
Pronto pra construir? Veja as 6 fases do nosso atendimento
Da calculadora à entrega das chaves. Veja como a Rocket conduz tudo, do orçamento ao acabamento, em 6 fases bem definidas.
Ou siga por outro caminho
Três opções pra continuar, escolha o que faz mais sentido pra você agora.
Outros artigos
Minha Casa Minha Vida 2027: O Que Muda
Minha Casa Minha Vida 2027: o que já está decidido, o orçamento do PLOA, a revisão do FGTS em outubro, as faixas e tetos que seguem valendo e como se planejar.
Minha Casa Minha Vida 2026: Faixas de Renda
Minha Casa Minha Vida 2026: as 4 faixas de renda da Portaria MCID 333, juros, subsídio e teto do imóvel por faixa, o que conta como renda e quem fica fora.
Documentos para Financiar sua Construção: Lista Completa
Documentos para financiar a construção: o que separar seu, do terreno e da obra, quanto tempo cada certidão vale e a ordem certa para não travar a análise.