Consórcio para Construir Casa de Tijolo Ecológico 2026
Consórcio para construir casa de tijolo ecológico em 2026: taxa de administração, INCC, lance, FGTS, liberação por etapa e quando sai mais barato que financiar.
Carta contemplada só vira casa com projeto e cronograma prontos
A administradora do consórcio libera o crédito da obra por etapas, contra projeto aprovado, orçamento e vistoria. Veja como a Rocket organiza projeto, orçamento e execução nas 6 fases da obra para cada parcela da carta chegar na hora certa.

A resposta curta: consórcio sai mais barato que financiar, mas cobra em tempo o que economiza em juros
Quem pesquisa como pagar a construção de uma casa chega rápido a duas opções: o financiamento bancário e o consórcio imobiliário. O financiamento entrega o dinheiro logo, mas cobra juros por décadas. O consórcio não cobra juros, mas não diz quando o dinheiro chega. Essa é a troca inteira, e todo o resto deste texto é sobre fazer a conta dela com números de 2026.
A resposta curta é esta: o consórcio costuma custar bem menos que o financiamento no total pago, porque troca os juros por uma taxa de administração fixa. Só que ele só compensa de verdade para quem consegue esperar a contemplação sem pagar aluguel caro no meio do caminho, ou para quem tem recursos para dar um lance e encurtar essa espera. Para quem precisa da casa pronta em 12 meses, o financiamento quase sempre ganha.
No caso específico da casa de tijolo ecológico, existe um detalhe a favor do consórcio que pouca gente considera: a obra é mais curta e mais barata por metro quadrado do que a alvenaria convencional, então a mesma carta de crédito rende mais casa, e a liberação por etapas termina mais rápido. Vamos por partes.
Como funciona o consórcio imobiliário para construção
O consórcio é um grupo de pessoas que contribui todo mês para um fundo comum. A cada assembleia, normalmente mensal, uma parte do grupo é contemplada e recebe uma carta de crédito no valor contratado, por sorteio ou por lance. Quem foi contemplado continua pagando as parcelas até o fim do plano, e quem ainda não foi segue pagando e esperando a vez.
O sistema é regulado pela Lei 11.795, de 2008, e fiscalizado pelo Banco Central, que hoje normatiza o setor pela Resolução BCB 285, de 2023. Só administradoras autorizadas pelo Banco Central podem formar grupos. Antes de assinar qualquer coisa, vale consultar a autorização da empresa no site do Banco Central, porque esse é o filtro mais simples contra golpe.
A carta de crédito imobiliária pode ser usada para comprar imóvel pronto, comprar terreno vinculado a construção, construir em terreno próprio ou reformar. Para construção, o uso tem regras próprias: a administradora não deposita o valor inteiro na sua conta. Ela libera o dinheiro por etapas, acompanhando a obra, do mesmo jeito que o banco faz com as medições do financiamento.
O mercado está aquecido. Segundo a ABAC, a associação das administradoras, foram 706,43 mil cotas de consórcio de imóveis vendidas de janeiro a maio de 2026, alta de 43,7 por cento sobre o mesmo período de 2025, e o tíquete médio de maio chegou a R$ 223,68 mil. No mesmo período houve cerca de 56 mil contemplações. Ou seja: muita gente entrando, e uma fila proporcionalmente bem menor saindo com a carta na mão. Esse número já diz muito sobre o tempo de espera.
Os custos reais do consórcio: taxa de administração, fundo de reserva e INCC
Consórcio não tem juros, mas não é de graça. São três custos que você precisa enxergar antes de assinar.
O primeiro é a taxa de administração, que remunera a administradora. Ela é um percentual fixo sobre o valor da carta, diluído ao longo do plano. Em consórcios imobiliários de prazo longo, os levantamentos de mercado de 2026 apontam taxas totais entre 15 e 25 por cento do crédito. Uma carta de R$ 150 mil com taxa de 18 por cento custa R$ 27 mil de administração ao longo do plano inteiro. É o principal custo do consórcio e o primeiro número para comparar entre administradoras.
O segundo é o fundo de reserva, normalmente entre 1 e 5 por cento do crédito, que cobre inadimplência do grupo. Se sobrar dinheiro no encerramento do grupo, a sobra é devolvida proporcionalmente aos participantes. Na prática, trate como custo e considere qualquer devolução um bônus.
O terceiro é a correção da carta, e no consórcio imobiliário o índice mais usado é o INCC, o Índice Nacional de Custo da Construção da FGV. A cada aniversário do grupo, a carta e as parcelas são corrigidas pelo índice acumulado em 12 meses. Em agosto de 2026, o INCC-M acumulado em 12 meses estava em 6,56 por cento, puxado pela mão de obra, que subiu 1,56 por cento só naquele mês.
Enquanto você não foi contemplado, essa correção não é custo: a parcela sobe, mas a carta sobe junto e mantém o poder de compra. O problema começa depois da contemplação. A partir daí a carta para de crescer, porque você já recebeu, mas o saldo que falta pagar continua sendo corrigido pelo índice. Em anos de INCC alto isso pesa. Em 2021, por exemplo, grupos com aniversário em agosto tiveram reajuste de 17,35 por cento de uma vez, segundo reportagem da Abecip. É um risco real e precisa entrar na conta.
Consórcio ou financiamento: a conta lado a lado com R$ 120 mil
Vamos comparar os dois caminhos para o mesmo crédito de R$ 120 mil, valor que, nas faixas de 2026, paga a obra de uma casa compacta em tijolo ecológico. A conta abaixo é ilustrativa, para mostrar a ordem de grandeza. Não é proposta de nenhuma administradora nem de banco.
Financiamento: usando como referência a taxa de balcão da Caixa no SBPE em 2026, de 11,19 por cento ao ano mais TR, um financiamento de R$ 120 mil em 200 meses na tabela SAC começa com parcela de cerca de R$ 1.665 e soma aproximadamente R$ 107 mil só de juros ao longo do contrato, sem contar TR, seguros e tarifas. Esticando para 360 meses, a primeira parcela cai para cerca de R$ 1.399, mas os juros totais sobem para perto de R$ 192 mil.
Consórcio: uma carta de R$ 120 mil em 200 meses, com taxa de administração de 18 por cento e fundo de reserva de 2 por cento, gera uma parcela de cerca de R$ 720 por mês antes dos reajustes anuais. O custo além do crédito fica em R$ 24 mil. Comparado aos R$ 107 mil de juros do financiamento no mesmo prazo, a diferença passa de R$ 80 mil.
Parece que o consórcio vence de goleada, e no papel vence. Mas falta colocar na conta o que o consórcio cobra em tempo. Se você paga aluguel de R$ 1.500 por mês enquanto espera, cada ano sem contemplação custa R$ 18 mil. Em quatro anos e meio de espera, o aluguel come toda a vantagem. Por isso a pergunta certa não é qual é mais barato, mas quanto tempo você consegue esperar sem que a espera vire um custo maior do que os juros que está evitando.
Quem quer refazer essa conta com o tamanho da própria casa pode usar a calculadora de construção com tijolo ecológico para chegar no valor de obra e, a partir dele, dimensionar a carta. Lembre que a carta precisa cobrir a obra inteira, porque dinheiro que falta no meio da construção vira obra parada.

Sorteio, lance livre e lance embutido: como encurtar a espera
Na contemplação por sorteio, você depende da sorte e do número de cartas que o grupo consegue pagar naquele mês. Grupos grandes e novos contemplam poucas cotas por assembleia. É por isso que tanta gente desiste de esperar e parte para o lance.
O lance livre é uma oferta de antecipação de parcelas. Quem oferece o maior percentual do crédito leva. Em grupos disputados, lances vencedores de 30, 40 ou até 50 por cento não são raros, e o percentual vencedor muda a cada assembleia. Peça para a administradora o histórico de lances vencedores dos últimos 12 meses do grupo específico em que você vai entrar. Se ela não mostrar, isso já é uma resposta.
O lance embutido usa parte da própria carta como lance. Você oferece, por exemplo, 25 por cento usando o crédito que ainda vai receber, sem tirar dinheiro do bolso. A pegadinha é óbvia: se a carta é de R$ 150 mil e você embute 25 por cento, recebe só R$ 112,5 mil para a obra, mas continua pagando a taxa de administração sobre os R$ 150 mil originais. Lance embutido pode valer a pena, desde que a carta tenha sido contratada já com folga para isso.
Também existe o lance fixo, oferecido por algumas administradoras, com percentual predefinido e sorteio entre quem ofertou. Cada grupo tem as suas regras, e todas estão no contrato de adesão e no regulamento do grupo, que você deve ler antes de assinar.
Dá para usar o FGTS no consórcio de construção?
Dá, e é um dos maiores trunfos do consórcio. Segundo a ABAC, o FGTS pode ser usado para ofertar lance, para complementar o valor da carta, para amortizar ou quitar o saldo devedor depois da aquisição e para pagar parte das prestações, até 80 por cento do valor da parcela, dentro de limites de quantidade.
As condições são as mesmas do FGTS em moradia própria. O trabalhador precisa ter pelo menos três anos de trabalho sob o regime do FGTS, somando empregos diferentes. Não pode ter financiamento ativo no Sistema Financeiro da Habitação em nenhum lugar do país. E não pode ser dono de imóvel residencial no município onde mora ou trabalha, nem no município do imóvel novo. O imóvel precisa ser residencial urbano, para moradia do próprio titular.
Há também o teto de valor. Desde a Resolução CMN 5.255, de outubro de 2025, o limite de avaliação do imóvel no SFH subiu de R$ 1,5 milhão para R$ 2,25 milhões, e o Conselho Curador do FGTS alinhou o uso do fundo a esse teto. Para casas de tijolo ecológico, que quase sempre ficam muito abaixo disso, o teto raramente é problema.
Um ponto importante para quem ainda não tem lote: o FGTS não pode ser usado para comprar terreno sozinho, desvinculado de construção. Terreno mais obra, no mesmo processo, pode. Terreno para construir algum dia, não. Na ABAC, o volume ainda é pequeno: de janeiro a maio de 2026, foram 1.933 consorciados usando R$ 173,32 milhões do FGTS. Muita gente com saldo parado não sabe que pode usar.
Como a carta é liberada na construção: documentos e etapas
Ser contemplado não significa receber o dinheiro no dia seguinte. Para construção, a administradora pede uma série de documentos antes de liberar a primeira parcela, e é aqui que muita gente perde meses.
O lote precisa estar registrado em seu nome no cartório de registro de imóveis, sem pendências. Se ainda não está, parte da carta pode ser usada para comprar o terreno, desde que a compra esteja vinculada à construção. Depois vêm o projeto arquitetônico aprovado na prefeitura, o alvará de construção, o memorial descritivo, o orçamento e o cronograma físico-financeiro, normalmente dividido em fases como fundação, estrutura e acabamento.
A garantia também muda o jogo. O imóvel fica alienado fiduciariamente ao grupo até você quitar o consórcio, do mesmo jeito que acontece no financiamento. E a administradora faz análise de crédito no momento da contemplação. Estar contemplado não garante a liberação se a sua renda não comportar as parcelas restantes.
A liberação segue o avanço da obra. Você apresenta notas fiscais e a conclusão de cada etapa, a administradora faz vistoria e libera a próxima parcela. Se a obra atrasa, o dinheiro atrasa junto. Por isso, quem entra num consórcio para construir precisa ter o projeto arquitetônico e os complementares prontos antes da contemplação, e não começar a desenhar a casa depois que a carta sai. Projeto bom é o que deixa a vistoria simples: cada etapa com escopo e valor claros.
O orçamento detalhado da obra é o documento que amarra tudo isso: é ele que define quanto cada etapa custa e, portanto, quanto da carta será liberado em cada vistoria.
Por que o tijolo ecológico combina com consórcio de construção
O consórcio libera dinheiro por etapa. Cada etapa precisa ser concluída, comprovada e vistoriada para a próxima parcela sair. Isso significa que o sistema construtivo tem impacto direto no tempo que você fica entre uma liberação e outra, e no risco de faltar dinheiro antes do fim.
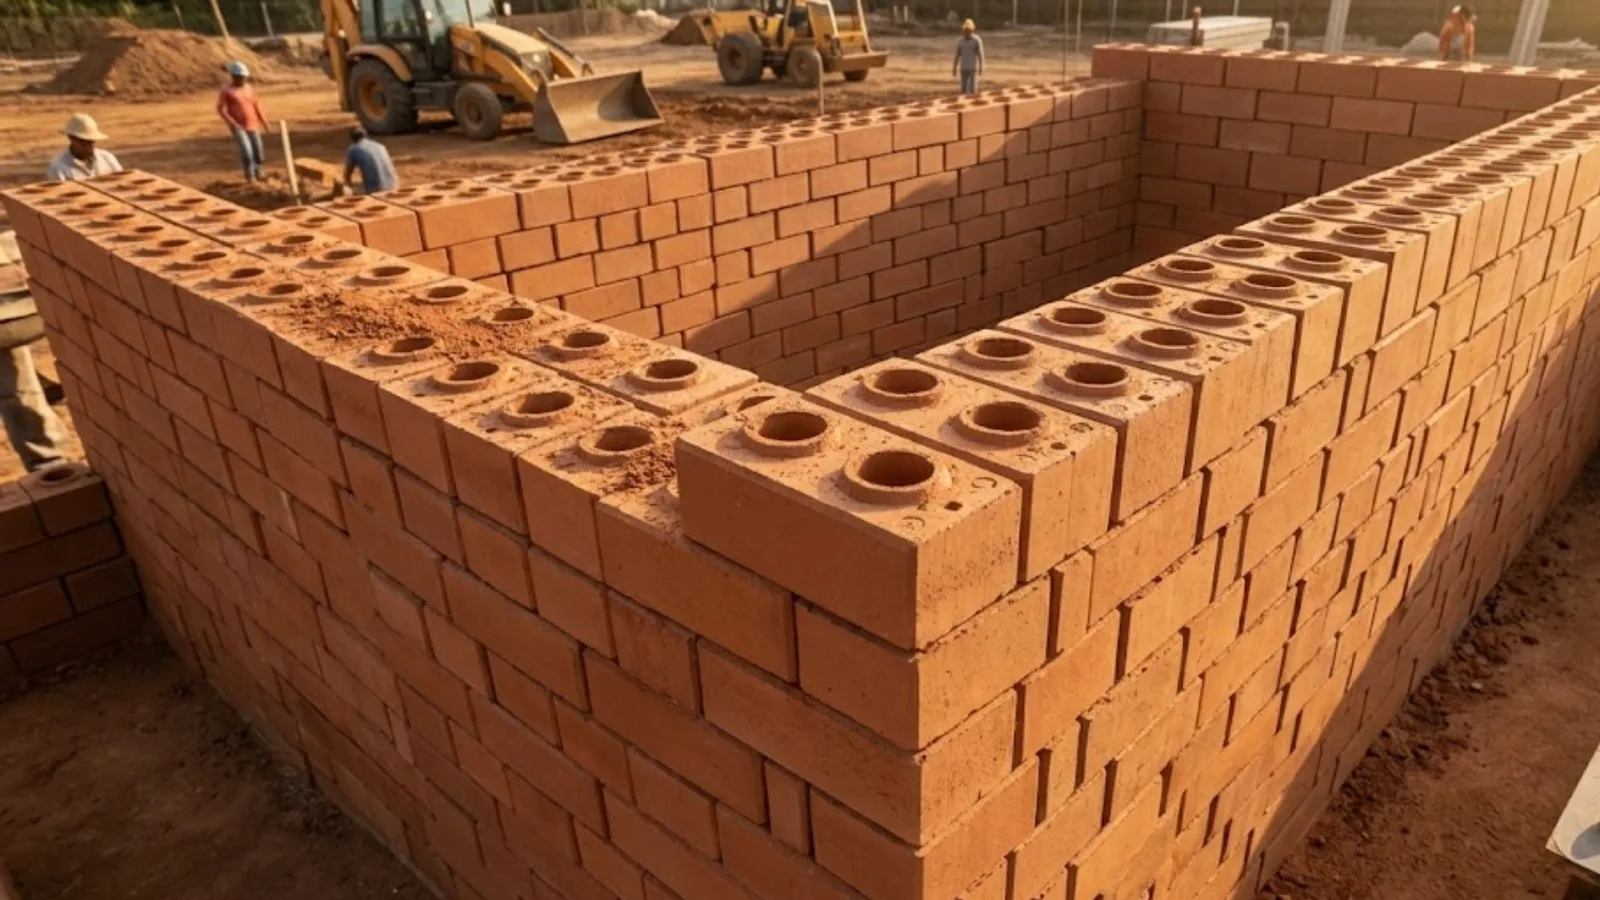
A alvenaria com tijolo ecológico modular reduz etapas e perdas. Os furos dos blocos já servem como passagem de instalações elétricas e hidráulicas, o que diminui quebra de parede e retrabalho. A parede pode ficar aparente, com menos reboco. E a montagem é mais rápida que a alvenaria convencional. Na prática, a construção com tijolo ecológico encurta o cronograma e deixa o orçamento mais previsível, que é exatamente o que uma liberação por etapas precisa.
Também há o efeito no tamanho da carta. Nas faixas que usamos para orçar em 2026, a casa em tijolo ecológico fica entre R$ 1.300 e R$ 1.800 por metro quadrado, conforme o padrão de acabamento, abaixo do CUB da alvenaria convencional no Rio de Janeiro. Uma carta de R$ 120 mil, que mal paga uma casa pequena no método tradicional, constrói uma casa compacta de 80 m² em acabamento econômico. O detalhamento dos custos por etapa está no guia de quanto custa construir com tijolo ecológico em 2026.
Para escolher o tamanho da casa antes de escolher o tamanho da carta, vale olhar os modelos de casa em tijolo ecológico com metragem e faixa de preço. Faça nessa ordem: primeiro a casa, depois a carta. O contrário costuma terminar em carta curta ou em casa que não cabe no terreno.
Quando o consórcio sai mais barato que financiar, e quando não sai
Depois de colocar todos os custos na mesa, dá para resumir em situações concretas.
O consórcio costuma ganhar quando você mora em imóvel próprio, da família ou com aluguel baixo e consegue esperar alguns anos. Também ganha quando você tem reserva ou FGTS para dar um lance forte e ser contemplado cedo, e quando a construção é um plano de médio prazo, e não uma urgência. Outro caso é quem já tem o terreno quitado e quer ir construindo em etapas sem pagar juros de obra.
O financiamento costuma ganhar quando você paga aluguel alto e cada mês de espera pesa no orçamento, quando precisa da casa pronta em prazo definido, por causa de família, trabalho ou mudança de cidade, ou quando a sua renda se enquadra em programas com juros subsidiados, como as faixas do Minha Casa Minha Vida. Nesses casos, os juros mais baixos do programa reduzem muito a vantagem do consórcio. Para entender as regras do crédito bancário específico para essa obra, veja o guia de financiamento Caixa para tijolo ecológico.
Existe ainda o caminho combinado, que muita gente esquece. Com uma carta contemplada para o terreno e para parte da obra e um financiamento menor ou recursos próprios para o restante, dá para equilibrar juros e espera. E, para quem ainda não tem o lote, o financiamento de terreno e construção no mesmo contrato tem regras próprias, explicadas no texto sobre financiamento de terreno e construção.
Checklist antes de assinar um consórcio para construir
Confira se a administradora é autorizada pelo Banco Central. Sem autorização, não assine, por melhor que pareça a proposta.
Compare a taxa de administração total, e não a mensal. Muitas propostas mostram a taxa dividida pelo número de meses para parecer menor. O que importa é o percentual total sobre o crédito.
Pergunte qual é o índice de correção da carta e das parcelas, normalmente o INCC, e qual é a data de aniversário do grupo.
Peça o histórico de contemplações e de lances vencedores do grupo nos últimos 12 meses. Quantas cartas saem por assembleia? Qual percentual de lance tem levado?
Leia no regulamento como funciona a liberação para construção: quais documentos, quantas etapas, quem faz a vistoria e em quanto tempo o dinheiro sai depois de cada vistoria aprovada.
Desconfie de qualquer promessa de contemplação garantida em data certa. Na lei do consórcio, a contemplação acontece por sorteio ou lance. Vendedor que garante contemplação está vendendo outra coisa ou mentindo.
Tenha o projeto e o orçamento da casa antes da contemplação. Carta contemplada sem projeto pronto é dinheiro parado, enquanto a correção do saldo devedor continua correndo.
Para conversar sobre projeto, orçamento e cronograma de uma casa em tijolo ecológico que vai ser paga com carta de consórcio, o atendimento da Rocket Eco Homes é pelo (22) 99245-5334, e a fábrica fica em Praia Seca. Quem procura terreno na Região dos Lagos pode começar pela página de tijolo ecológico em Araruama, com preços e prazos de entrega na região.
Perguntas frequentes
Pronto pra construir? Veja as 6 fases do nosso atendimento
Da calculadora à entrega das chaves. Veja como a Rocket conduz tudo, do orçamento ao acabamento, em 6 fases bem definidas.
Ou siga por outro caminho
Três opções pra continuar, escolha o que faz mais sentido pra você agora.
Outros artigos
Financiamento de Terreno e Construção: Como Funciona 2026
Como financiar o lote e a obra no mesmo contrato da Caixa em 2026: cota de 80%, juros de obra, medições, prazos e a conta real para quem ainda não tem terreno.

Casa Autossustentável: O Que Precisa para Sair da Rede
Energia, água, esgoto e aquecimento: a lista real do que uma casa autossustentável precisa em 2026, com o custo de cada camada e o que mudou no fio B.

Casa de Tijolo Ecológico Valoriza na Revenda?
O laudo de avaliação não tem campo para o material da parede. Veja o que realmente pesa no preço de revenda da casa de tijolo ecológico e o que derruba.